해운은 글로벌 항만 적체와 선박 스케줄 정시성 악화로 공급망 불확실성 지속 해운은 글로벌 항만 적체와 선박 스케줄 정시성 악화로 공급망 불확실성이 지속되고 있으며, 항공은 하이테크 화물 수요 증가와 공급 제약 영향으로 미주 노선의 수요 및 운임 강세가 이어지고 있습니다. |
|
|
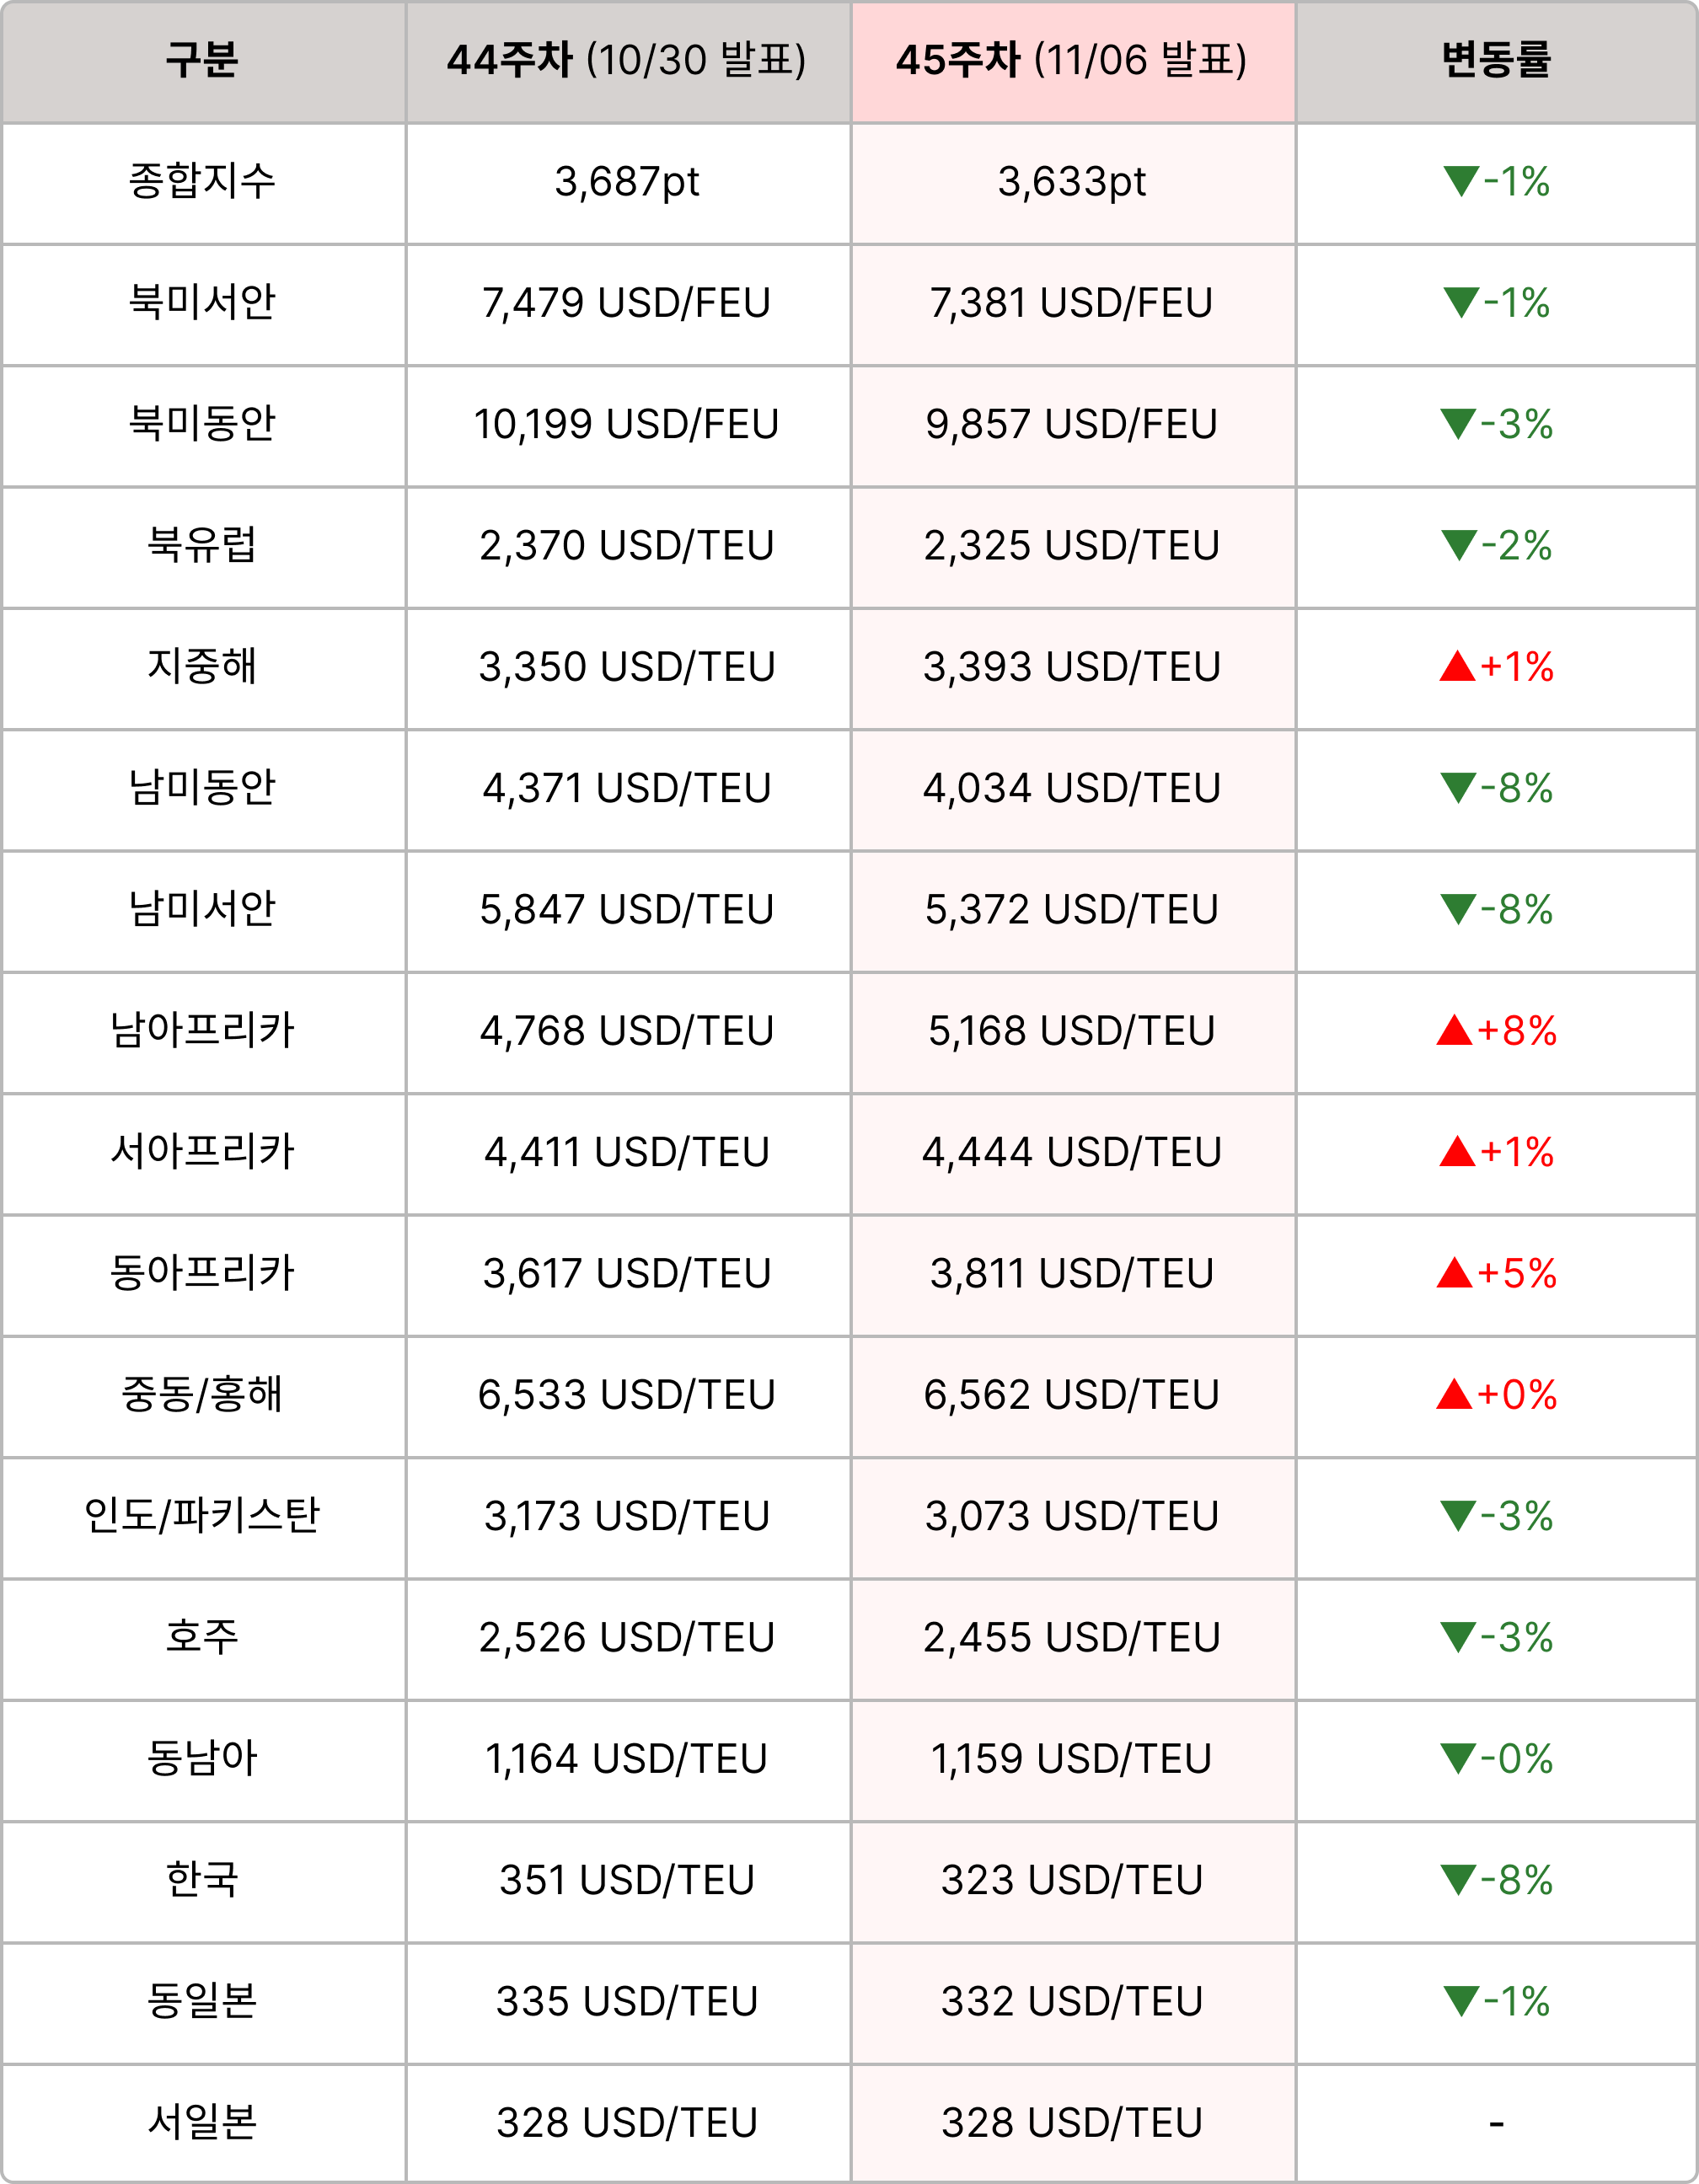
해운 | 45주차 SCFI 종합지수 전주비 -1% 하락한 3,633pt
- 수요 | 미국 유통업체 3분기 운송비 부담 확대... 주요 업체, 항만 적체에 재고 부족 직면
- 공급 | 팬데믹 이후 스케줄 정시성, 계절별 변동성 확대… 연초까지 악화 후 여름철 개선 전망
- 운영 | 더반항 적체 지속… 선박 대기 장기화에 따른 운영 차질
|
|
|
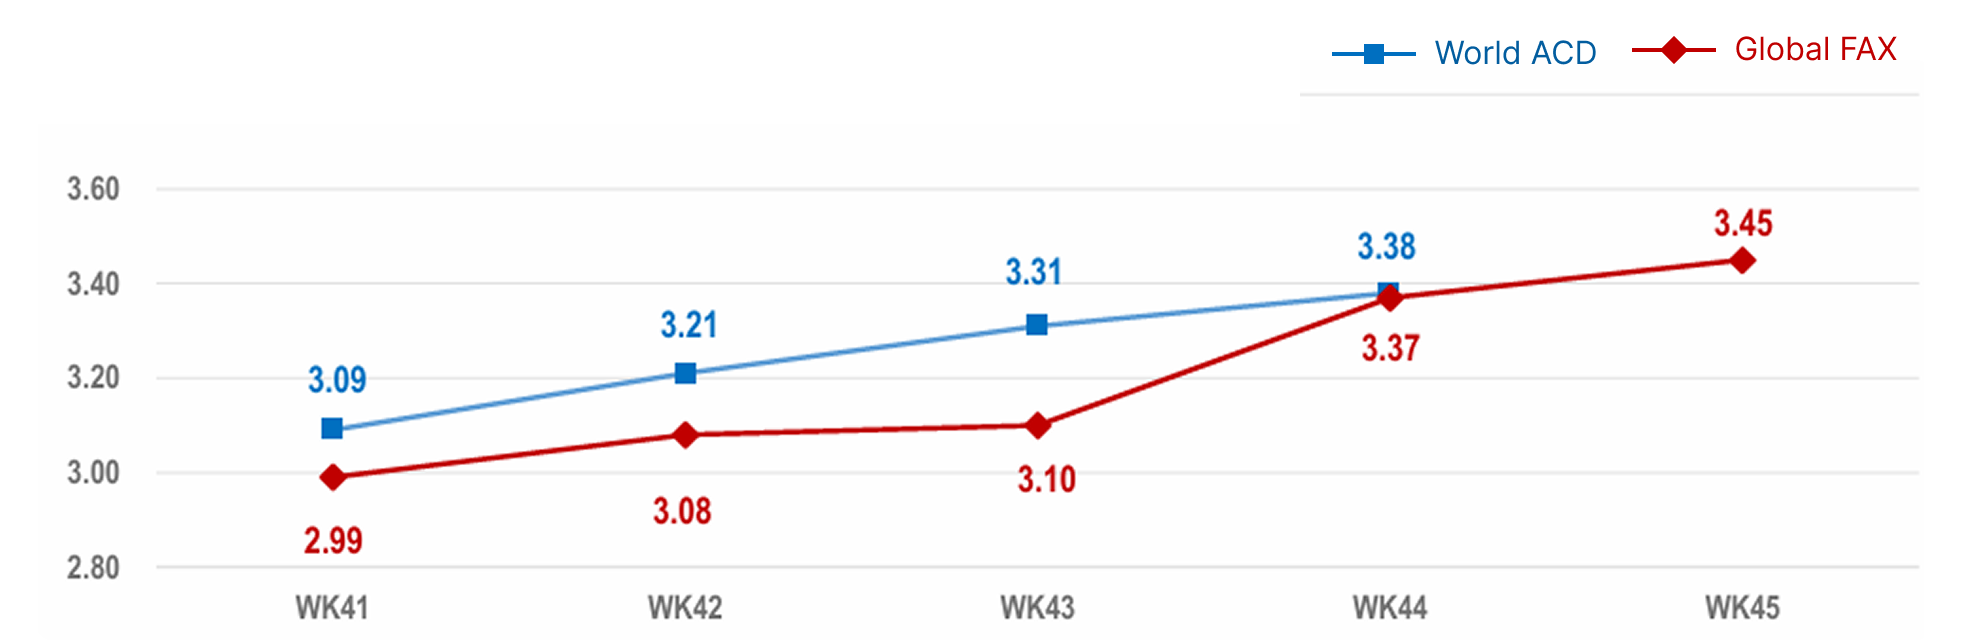
항공 | 글로벌 평균 운임 전주 대비 +2% 상승한 $3.45/kg
|
|
|
🚢 해운 운임 지표 - SCFI
상하이발 수출 기준, 글로벌 해운 운임을 대표하는 지표입니다. |
|
|
- 북미 : 서안 4주, 동안 5주 연속 하락 (각 -1%, -3%)
- 유럽 : 북유럽 하락 전환, 지중해 5주 연속 상승 (각 -2%, +1%)
- 중동 4주 상승 (+0.4%), 인도 6주 연속 하락 (-3%), 호주 4주 하락 (-3%), 동남아 약보합 (-0.4%)
|
|
|
🚢 해운 공급 동향 - 임시 결항
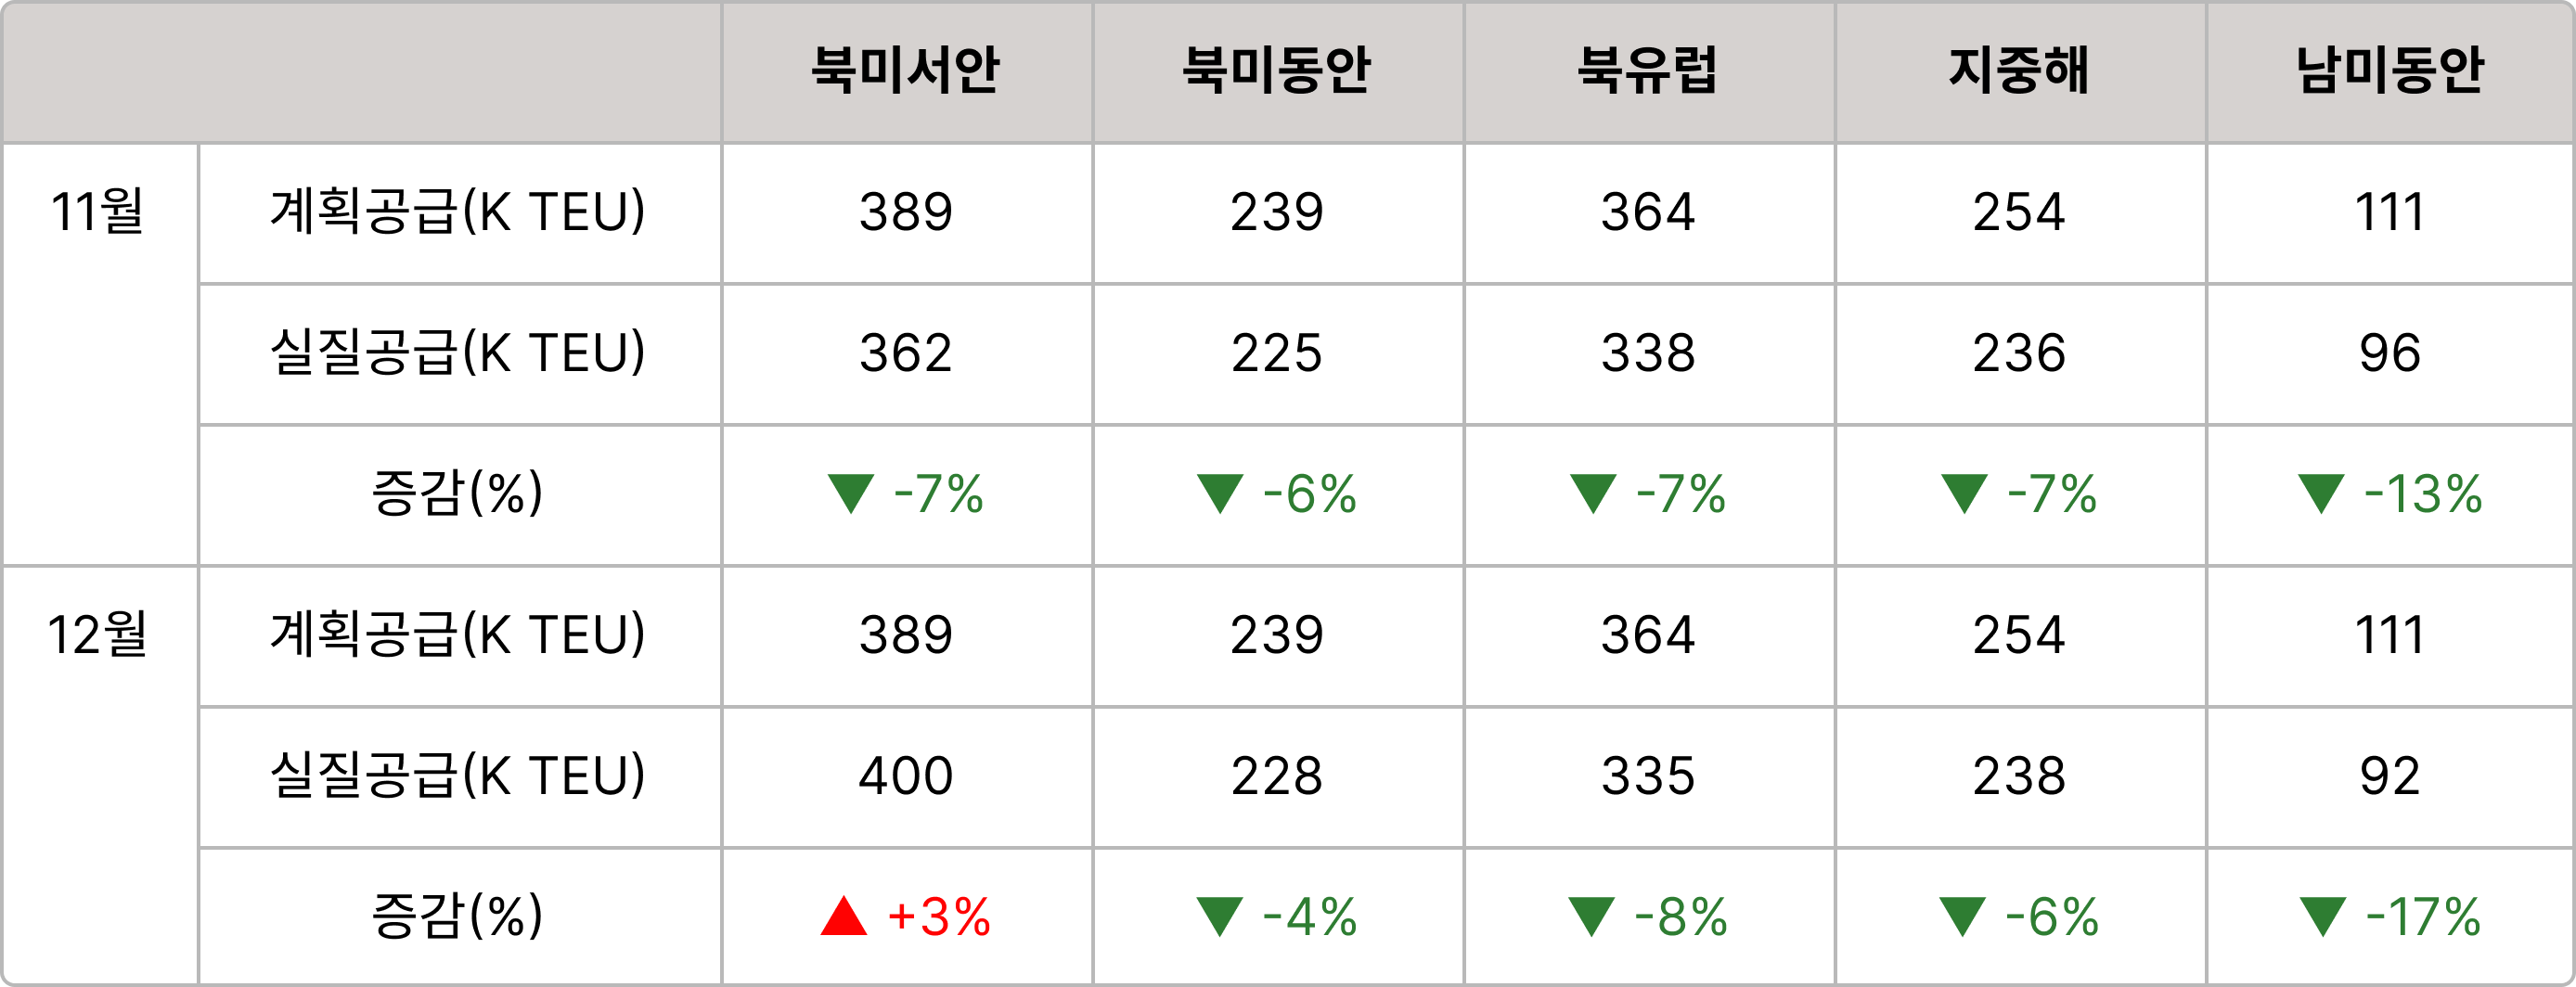
공급 축소가 운임과 수급 흐름에 직접적인 영향을 미칩니다. |
|
|
✈️ 항공 운임 지표
· World ACD : 글로벌 항공화물(스팟, 계약 포함) 평균 운임 지수
· Global FAX(Freightos Air Index) : 글로벌 항공화물 스팟 운임 지수 |
|
|
- 한국 ▶ 북미 : 미주 노선 운임 인상 본격화. 12월 중순까지 고운임 및 공급 부족 기조 유지될 것으로 전망
- 한국 ▶ 유럽 : 중국발 전자상거래 수요 소폭 상승. 한국발 로컬 단기성 물량 출하 집중으로 이번주 직항 및 경유 공급 대부분 소진
- 한국 ▶ 중국·아시아 : 중국 노선은 국내 K-패션 및 아웃도어 브랜드의 상하이 중심 내수 확장으로 의류 수요 증가세이며, 반도체 관련 장비·수요도 견조. 아시아·대양주 노선은 대만향 항공사 기종 축소 및 감편, 뭄바이향 화물기 터미널 이전에 따른 여객 벨리로의 수요 쏠림, 시드니향 수요 폭증으로 항공사가 예약을 제한하는 등 공급 부족 현상이 심화되는 추세
|
|
|
- 중국 ▶ 북미 : 항만 혼잡에 따른 긴급 전환 수요 및 주요 항공사 감편으로 인한 서부 중심의 상승세
• 서부 : 서버 캐비닛 및 동남아 환적 수요 증가세 지속. 특히 항만 혼잡으로 인한 해상에서 항공 긴급 전환 수요가 확대되며 전체 시장 운임 상승을 견인 중이나, 공급 측면에서는 전세기 전환 여파로 공급 부족 현상 심화
• 중부 : 전자제품 및 전자담배 수요 중심의 출하가 이어지고 있으나, 전반적인 시장 수요 소폭 둔화
• 동부 : 전자상거래 수요는 안정적인 수준을 유지하고 있으나, 전체적인 시장 수요가 전주 대비 둔화되면서 시장 운임도 소폭 하락세
- 중국 ▶ 유럽 : 유럽 항만 파업에 따른 해상에서 항공 전환 수요 집중 및 운임 강세
• 프랑크푸르트향 : 전자제품, 자동차 부품 및 의류 수요 출하가 증가하는 가운데 유럽 항만 파업에 따른 긴급 수요가 맞물려 운임 상승세 지속. 반면 공급 측면에서는 전세기 전환 및 북미 노선 공급 재배치 여파로 공급 부족 심화
• 암스테르담향 : 전자제품 및 자동차 부품 출하 지속. 항만 파업발 대량의 해상 전환 전세기 물량이 유입되는 가운데, 정기편 공급 감소로 운임 상승세
|
|
|
Source : Freightwaves 2026.11.12 |
|
|
Source : The Loadstar 2026.11.02 |
|
|
Source : Sea news 2026.11.02 |
|
|
-
AI 데이터센터 투자 확대에 미국행 항공화물 급증... 대만·베트남 2위 경쟁 심화
미국의 아시아·태평양발 항공 수입화물이 AI 인프라 투자 확대에 힘입어 증가세를 이어가고 있습니다. 특히 서버, 전력공급장치, 냉각설비 등 AI 데이터센터 관련 화물 비중은 2024년 5~7%에서 2026년 17~18%로 확대됐으며, 일부 월에는 전체 물동량의 20%를 상회한 것으로 나타났습니다.
중국이 미국 항공 수입화물 1위를 유지하는 가운데, 대만과 베트남은 2위 자리를 두고 경쟁을 이어가고 있습니다. 양국의 미국향 월간 항공화물은 2024년 말 대비 약 3배 증가한 5만 톤 수준으로 확대됐으며, 2026년 9월에는 대만이 베트남을 다시 추월했습니다.
대만의 경우 미국향 항공화물 중 클라우드 컴퓨팅 관련 제품이 61%, 기술 관련 화물이 전체의 79%를 차지하는 등 AI 인프라 중심의 성장이 두드러졌습니다. 반면 베트남은 컴퓨터 및 부품(42%), 클라우드 관련 제품(18%)뿐만 아니라 패션, 산업재, 소비재(30%) 물동량도 함께 증가하며 첨단기술과 일반 제조업 수요가 동반 성장하는 모습을 보이고 있습니다. 이에 따라 AI 데이터센터 관련 공급망 확대가 미주 항공화물 시장의 핵심 성장 요인으로 부상하는 가운데, 대만과 베트남 간 미국향 물동량 경쟁도 더욱 치열해질 것으로 전망됩니다.
|
|
|
Source: Cargo Press 2026.11.07 |
|
|
-
EU 통관 규제 강화... 유통업계, 현지 유통망·DDP 전환 확대
EU가 소액 직구 상품에 대한 관세 면제를 폐지하고 통관 수수료를 도입하면서 유럽 시장을 공략하는 국내 유통기업들의 물류 전략에도 변화가 나타나고 있습니다. 역직구 상품의 통관 비용 부담이 늘어나면서 현지 유통망을 활용하거나 배송 방식을 개선하는 움직임이 확대되는 모습입니다.
현지 오프라인 유통채널을 확보한 기업들은 규제 영향이 제한적인 반면, 소비자에게 직접 배송하는 기업들은 판매자가 관세와 세금을 선납하는 DDP(Delivered Duty Paid) 방식 도입과 특송사 활용 확대 등을 통해 고객 불편과 통관 리스크를 최소화하고 있습니다.
업계는 이번 제도 개편으로 유럽 시장에서 직접배송 중심 모델의 비용 부담이 높아짐에 따라, 현지 유통망 확보와 물류 운영 고도화가 기업 경쟁력을 좌우하는 핵심 요소로 부상할 것으로 보고 있습니다.
|
|
|
오늘 뉴스레터, 어떠셨나요?
독자 여러분의 의견이 앞으로의 개선에 큰 힘이 됩니다.
간단한 피드백을 남겨주시면, 추첨을 통해 커피 쿠폰을 보내드립니다. ☕
|
|
|
|